
දැන් අළුතෙන් නැවත විස්තර කල යුතු නැති, මහ බැංකු බැඳුම්කර සිද්ධියට ඇති මාධ්ය වටිනාකම තවමත් අඩු වී නැත. මේ ගැන විග්රහ කරන්නට බොහෝ දෙනා ඉදිරිපත් වෙති. මේ ඇතැම් 'විශ්ලේෂණ' 'ඕනෑම කෙනෙකුට තේරුම් ගත හැකි තරම්' ඉතාම සරලය. සරලව විග්රහ කළ හැකි දෙයක් මහා ලොකු සංකීර්ණ දෙයක් ලෙස විස්තර කරන්නට යාම විකාරයකි. එහෙත්, ඇත්තටම සංකීර්ණ දෙයක් ඕනෑවට වඩා සරල කළ විට කියැවෙන්නේ අවශ්ය දෙය නොව වෙනත් දෙයකි.
බැඳුම්කර හා අදාළ ඇතැම් මූලික සිද්ධාන්තද පැහැදිලි කරමින් මේ සිද්ධිය ගැන ඉකොනොමැට්ටා විසින් ලිපි විස්සක් ලියා පළ කළත් ඒ ලිපි විස්සෙන්ම සමස්තයක් ලෙස සාකච්ඡා කර ඇත්තේ මේ සිද්ධියට අදාළ සම්පූර්ණ ක්රියාදාමයෙන් සුළු කොටසක් පමණි. එම ලිපි මාලාවෙන් මා පෙන්වා දුන්නේ අදාළ සිද්ධිය නිසා රජයට වූ පාඩුව ගැන ඇති ඇස්තමේන්තු බොහොමයක්, විගණකාධිපති වරයාගේ ඇස්තමේන්තුවද ඇතුළුව, නිවැරදි නොවන බවයි. එමෙන්ම මේ ඇස්තමේන්තු අධිතක්සේරු වන්නට ඇති ඉඩකඩ ඉතා වැඩි බවයි. කෙසේ වුවද, එම ලිපි මාලාව අවසානයේදී රජයට කිසිදු පාඩුවක් සිදු නොවූයේය යන නිගමනයට මා එළඹුණේ නැත. ඒ අතරම, රජයට වූ පාඩුව ලෙස නිශ්චිත ඇස්තමේන්තුවක් ඉදිරිපත් කළේද නැත.
බොහෝ දෙනෙකු මේ ලිපි කියවීමෙන් බලාපොරොත්තු වන්නට ඇත්තේ රජයට සිදු වූ පාඩුව ලෙස ඔවුන් සිතා සිටි මුදල තහවුරු කරන ඇස්තමේන්තුවකි. තවත් කොටසක් මේ පිලිබඳ චෝදනා වලින් එම චෝදනා ලැබූවන් නිදහස් කරමින් ලබා දෙන නිගමනයක් අපේක්ෂා කළා විය හැකිය. ලිපි මාලාව ලියාගෙන යද්දී මේ දෙපිරිසේම උනන්දුව ක්රමයෙන් අඩුව යන බව පෙනුණේය. කෙසේ වුවද, අවසන් නිගමනයක් වෙනුවට මේ විෂය පිළිබඳව දැනුම වැඩි කර ගැනීමේ අරමුණින් මා සමඟ රැඳී සිටි සුළු පිරිසක්ද වූහ. ලිපි මාලාව ඒ මට්ටමට හෝ ඇදගෙන යන්නට දිරිය සැපයූවේ එම සුළු පිරිසයි.
මගේ පාඨකයින් කිසිවකු නිගමන වලට එළඹීමේදී මා සමඟ එකඟ විය යුතුයැයි මා සිතන්නේ නැත. මා හෝ වෙනත් අයෙකු විසින් "අලෙවි කරන" හෝ "බලෙන් තල්ලු කරන" නිගමන සමඟ විමසුමකින් තොරව එකඟ වීම යහපත් දෙයක් නොවේ. එහෙත්, නිගමන වලට එළඹීමේදී තමන් නොදන්නා කරුණු හා පුහුණුවක් ලබා නැති තාක්ෂනික කරුණු ගැන වැඩි යමක් දැනගැනීම වඩා හොඳ නිගමනයකට එළඹීමට උදවුවකි. මගේ ලිපි වලින් ටික දෙනෙකුට හෝ ඒ සඳහා උදවුවක් ලැබී ඇති බව පෙනෙන්නට තිබීම දිරිගන්වන සුළු කරුණකි.
විගණකාධිපති වාර්තාව අනුව 2015 පෙබරවාරි 27 වෙන්දේසියෙන් රජයට වූ අලාභය රුපියල් මිලියන 889.4 කි. ඉන් පසුව, 2016 මාර්තු 29 වෙනි දිනද මෙවැනිම සිදු වීමක් නැවත සිදුවීම නිසා සිදුවූ අලාභය රුපියල් මිලියන 784.9කි. අධිතක්සේරු ලෙස මා සලකන මේ ඇස්තමේන්තු අනුව අදාළ වෙන්දේසි වලින් රජයට සිදු වී ඇති මුළු අලාභය රුපියල් මිලියන 1,674.3 කි. ඒ අතර, පර්පෙචුවල් ට්රෙෂරිස් සමාගම විසින් 2015 මාර්තු 31න් අවසන් වූ මූල්ය වර්ෂය තුළ ලබා ඇති ලාභය එමෙන් තුන් ගුණයක්ද ඉක්මවන අතර රුපියල් මිලියන 5,124.2කි. එම සමාගම විසින් පෙර වසරේ ලබා ඇති ලාභයද රුපියල් මිලියන 959.6කි.
පර්පෙචුවල් ට්රෙෂරිස් සමාගම මෙවැනි ඉහළ ලාබයක් ලැබුවේ කොහොමද?
ඇතැම් අය සරල ලෙස පැහැදිලි කර තිබුණු පරිදි පර්පෙචුවල් ට්රෙෂරිස් සමාගම ඉහළ ලාභයක් ලැබුවේ 12.5%ක ගිණි පොලියට ආණ්ඩුවට ණය දීමෙනි. ආණ්ඩුවට 12.5% ක වාර්ෂික පොලියකට ණය දී රුපියල් බිලියන 5 ක ඉක්මවන ලාභයක් ලබන්නට එසේ ණයට දෙන මුදල රුපියල් බිලියන 40 ඉක්මවන මුදලක් විය යුතුය. ආණ්ඩුවට ණයට සල්ලි දී එපමණ පොලී ආදායමක් උපයන්නට තරම් තමන්ගේම ප්රාග්ධනයක් පර්පෙචුවල් ට්රෙෂරිස් සමාගම සතු නොවූ බව අමුතුවෙන් කිව යුතු නැත. වෙනත් අයෙකුගෙන් ලබාගත් මුදල් ආණ්ඩුවට ණයට දෙන්නට එම සමාගමට හැකි වුවත්, එවිට එසේ මුදල් ලබාදෙන අයට නැවත පොලී මුදලක් ගෙවිය යුතු බැවින් රජයෙන් ලබාගන්නා පොලී ආදායම සම්පූර්ණයෙන්ම පර්පෙචුවල් ට්රෙෂරිස් සමාගමේ ලාබයක් වන්නේ නැත. ඒ නිසා, මේ පළමු පැහැදිලි කිරීම ප්රමාණවත් පැහැදිලි කිරීමක් නොවේ.
ඇතැම් අය විසින් කර තිබුණු, වඩා හොඳ පැහැදිලි කිරීමක් වන්නේ පර්පෙචුවල් ට්රෙෂරිස් සමාගම විසින් රුපියල් 90 බැගින් මිලදී ගත් බැඳුම්කර (රුපියල් 120 කට ආසන්න?) ඉහළ මිලකට සේවක අර්ථසාධක අරමුදලට විකිණීමෙන් මේ ලාබය ලබා ගත් බවයි. සේවක අර්ථසාධක අරමුදලට කොපමණ බැඳුම්කර ප්රමාණයක් විකුණුවේද, ඒ කවර මිලකටද යන්න මා නොදන්නා නමුත් පර්පෙචුවල් ට්රෙෂරිස් සමාගමේ ලාභ වලින් වැඩි ප්රමාණයක් ලැබී ඇත්තේ අඩුවට ගත් බැඳුම්කර කල් පිරීමට පෙර වැඩි මිලකට ද්වීතියික වෙළඳපොළේ විකිණීම මඟින් බව ඇත්තකි.
පර්පෙචුවල් ට්රෙෂරිස් සමාගමේ රුපියල් මිලියන 5,124.2ක ලාබයෙන් ශුද්ධ පොලී ආදායම වන්නේ රුපියල් මිලියන 353.6ක් පමණි. එම සමාගමේ පරිපාලන හා ප්රචාරණ වියදම් ලෙස රුපියල් මිලියන 197.0 ක් වසර තුළ වියදම් කර ඇති නිසා වෙනත් ආකාරයකින් ආදායමක් නොලැබුවේනම් එම සමාගමේ ශුද්ධ ලාභය වන්නේ රුපියල් මිලියන 156.6ක් පමණි. මූල්ය වසර ආරම්භයේදී පැවති ප්රාග්ධන ආයෝජනය වූ රුපියල් මිලියන 1,065.9 සැලකූ විට මෙහි ඇත්තේ 14.7%ක ප්රතිලාභ අනුපාතිකයක් පමණි. එය හොඳ ප්රතිලාභ අනුපාතිකයක් වුවත් කිසිසේත්ම අසාමාන්ය ප්රතිලාභ අනුපාතිකයක් නොවේ.
කෙසේවුවද, මේ පොලී ආදායම පර්පෙචුවල් ට්රෙෂරිස් සමාගමේ මුළු ලාභයෙන් සුළු කොටසක් පමණි. පොලී ආදායමට අමතරව ප්රාග්ධන ලාභ ලෙස එම සමාගම විසින් මූල්ය වසර තුළ තවත් රුපියල් මිලියන 5,377.7ක ලාභයක් උපයා ඇත. ප්රාග්ධන ලාභ ලෙස හඳුන්වන්නේ බැඳුම්කරයක් කල් පිරීමට පෙර එය මිලදී ගත් මුදලට වඩා වැඩි මුදලකට ද්වීතියික වෙළඳපොළේ විකිණීම මඟින් ලබන ලාබයි.
මෙය විශාල හා අසාමාන්ය ලාභයකි. සිදු කළ ආයෝජනය මෙන් 500% ඉක්මවන ප්රතිලාභ අනුපාතිකයකි.
තරඟකාරී වෙළඳපොල ආර්ථිකයක ලාභ උපයන්නෙකු විසින් කරන්නේ වරදක් හෝ නරක දෙයක් නොවේ. එමෙන්ම, එක් අයෙකු වැඩි ලාබයක් ඉපැයීම යනු වෙනත් අයෙකුට පාඩුවක් සිදු වීමද නොවේ. තරඟකාරී වෙළඳපොල ආර්ථිකයකයම් සමාගමක හෝ පුද්ගලයෙකුගේ ලාභය යනු ඔහු හෝ එම සමාගම විසින් ආර්ථිකයට අළුතින් එකතු කරන දෙයකි. ඒ නිසා, යමෙකුට වසරක් තුල එක් රුපියලක් රුපියල් හයක් බවට පත් කරන්නට හැකිනම් ඔහු හෝ ඇය සුවිශේෂී පුද්ගලයෙකි. මෙවැනි පුද්ගලයින් සිටීනම් ඔවුන් ජාතික සම්පත් ලෙස සැලකීමේ වරදක් නැත.
කෙසේවුවද, ඉහත තර්කය අදාළ වන්නේ තරඟකාරී තත්ත්වයන් තුළ අනෙක් කිසිවෙකුට නොමැති විශේෂ වාසි කිසිවක් නොලබමින්, තමන්ගේ කිසියම් සුවිශේෂී දක්ෂතාවයක් උපයෝගී කරගෙන එවැනි ලාබයක් ලබා පෙන්වා ඇත්තේනම් පමණි. එවැන්නෙකු විසින් "එකතු කළ දෙය" බොහෝ විට පෙනෙන්නට තිබේ. බිල් ගේට්ස්, මාක් සකබර්ග් හෝ ස්ටීව් ජොබ්ස් විසින් එසේ එකතු කළ දේවල් පැහැදිලිව පෙනෙන්නට තිබේ. එසේ නැතිව, අනෙක් අයට නැති විශේෂ වරප්රසාද ලබමින් යම් පුද්ගලයෙකු හෝ සමාගමක් විසින් ලාබ ලබන විට සිදුවන්නේනම් අළුත් ධනයක් නිර්මාණය වීම නොව වෙනත් අයෙකුගේ දෙයක් අහිමි වීමයි.
ඒ නිසා පර්පෙචුවල් ට්රෙෂරිස් සමාගමේ ලාභ විශ්ලේෂණය කිරීම සඳහා අප විසින් සලකා බැලිය යුතු එක් පදනමක් වන්නේ ඔවුන් විසින් උපයා ඇති විශාල ප්රාග්ධන ලාබ ලබා ඇත්තේ කෙසේද යන්නයි. අඩු මිලට ගන්නා දෙයක් වැඩි මිලට විකුණා ලාබයක් ලැබීම ඕනෑම ව්යාපාරයක් විසින් කරන, කිසිදු වැරැද්දක් නැති කටයුත්තක් වුවත් මෙසේ මිල දී ගැනීම හා විකිණීම පිලිබඳ තීරණ ගන්නා විට අනෙක් අයට නොලැබෙන විශේෂ "රහසිගත" හෝ "අභ්යන්තර" තොරතුරක් එක් අයෙකුට පමණක් ලැබේනම් හා ඒ හේතුවෙන් විශාල ලාභයක් ලැබිය හැකිනම් එහි පැහැදිලි ප්රශ්නයක් තිබේ.
මෙහි එවැන්නක් වීමට පැවති ඉඩකඩ මොනවාද? මෙවැනි වාසිදායක හා රුපියල් බිලියන ගණන් වටිනා තොරතුරු මොනවාද?
අපි ඒ ගැන ඉදිරියේදී විමසමු.

අපේ සාකච්ඡාවට මුල් වූ බැඳුම්කර වෙන්දේසියට ඉදිරිපත් වූ එක් එක් ආයතනය විසින් ඉදිරිපත් කර තිබුණු මුළු ලන්සු ප්රමාණය අපි පසුගිය ලිපියෙන් (ලිපි මාලාවේ දහහතර වන කොටසින්) විමර්ශනයට ලක් කළෙමු. එසේ ඉදිරිපත් වූ ආයතන දහසයෙන් නවයක්ම ඉදිරිපත් කර තිබුණේ ප්රාථමික වෙන්දේසි ක්රියාපටිපාටිය සමඟ අනුගත වීම සඳහා අවශ්ය වන රුපියල් මිලියන සියයේ අවම ලන්සුව පමණි. තවත් ආයතන හතරක් මේ අවම ලන්සු මුදල ඉක්මවූ, එහෙත් බැඳුම්කර නිකුතුවේ ප්රකාශිත ප්රමාණය වූ රුපියල් බිලියනය නොඉක්මවූ ප්රමාණයක ලන්සු තබා තිබුණේය. මේ ආයතන තුනේ ලන්සු වල එකතුව ලැබුණු මුළු ලන්සු ප්රමාණයෙන් 89%ක් වන අතර ඉතිරි ලන්සු සියල්ලේම එකතුව මුළු ලන්සු ප්රමාණයෙන් 11%ක් පමණි. ඉතිරි ආයතන තුනේ ලන්සු නිකුතුවේ ප්රකාශිත ප්රමාණයද ඉක්මවයි. මෙයින් පෙනෙන්නේ කුමක්ද?
පුද්ගලයෙකු හෝ ආයතනයක් විසින් කිසියම් තීරණයක් ගැනීමේ පසුබිම ආර්ථික විද්යාඥයෙකු විසින් තේරුම් ගන්නේ පෙනෙන්නට ඇති දේ ඇසුරෙනි. මේ වෙන්දේසිය හා අදාළව, කිසියම් ආයතනයක් විසින් තැබූ ලන්සු ප්රමාණයෙන් පෙනෙන්නේ එම ආයතනය විසින් එදින මිල දී ගන්නට සූදානම්ව සිටි බැඳුම්කර ප්රමාණයයි. මේ තීරණය නිරපේක්ෂ තීරණයක් නොවන අතර අදාළ ආයතන සතු තොරතුරු, විශ්ලේෂණ හැකියාවන්, අරමුදල් සීමාවන්, විකල්ප අවස්ථාවන් මෙන්ම වෙන්දේසියේ ක්රමවේදය හා නීතිරීති ආදියටද සාපේක්ෂය. ඒ නිසා, වෙනත් තත්ත්වයන් යටතේ මේ තීරණයම හෝ වෙනත් තීරණයක් ගැනීමට ඉඩ තිබේ.
ආයතනයක අර්පනයකින් එම ආයතනයේ මිලදී ගැනීමේ හැකියාව හා මිල දී ගැනීමේ අවශ්යතාවය පිළිබිඹු වේ. එසේනම්, මා පෙර කොටසින් කතා කළ 'නොගන්නට තැබූ ලන්සු' කතාව නිවැරදිද?
ඇත්තටම මේ 'නොගන්නට තැබූ ලන්සු' කතාව හරියටම නිවැරදි නැත. මා එය ඒ අයුරින් විස්තර කළේ හරි තැනට ලඟාවීමේ පියවරක් ලෙසිනි.
රාජ්ය සුරැකුම්පත් වෙන්දේසියට සහභාගී වීමේ අවස්ථාව ඇති සෑම ආයතනයක්ම රුපියල් මිලියන සියයක අවම ලන්සුවක් තැබිය යුතු නිසා ඊට වඩා අඩු ලන්සුවක් තැබීම හෝ ලන්සු කිසිවක් නොතබා සිටීම මේ ආයතන සතු විකල්පයක් නොවේ. මේ අනුව, සිය අරමුදල් වල ආවස්ථික පිරිවැය කොපමණ වැඩි වුවත් අවම වශයෙන් රුපියල් මිලියන සියයක් ලන්සු තබන්නට මේ ආයතන සෑම එකකටම සිදුවේ.
ඇත්තටම බැඳුම්කර අවශ්ය නොවන අයට බැඳුම්කර නොගෙන සිටීමේ අරමුණින් අඩු මිල ලන්සු තැබිය හැකි වුවත් අනෙක් තරඟකරුවන් තබන ලන්සු වල මිල අනුව මෙවැනි අඩු ලන්සුවක් වුවද පිළිගැනෙන්නට ඉඩක් තිබේ. එයට අමතරව මහ බැංකුව විසින් මුලින් දැනුම් දුන් ප්රමාණය ඉක්මවා බැඳුම්කර ලන්සු පිළිගැනීමේ අවදානමක්ද ඇති නිසා මෙසේ අඩු මිල ලන්සු තැබුවත් බැඳුම්කර මිලදී ගන්නට සිදුවීමේ සැලකිය යුතු ඉඩකඩක් තිබේ. මේ නිසා, රුපියල් මිලියන සීයේ නොතබා බැරි ලන්සුව වුවද තැබිය යුත්තේ යම් හෙයකින් ලන්සුව පිළිගැනුනොත් පාඩුවක් නොවන මිලකටය. වඩා තාක්ෂණික වචනයක් යෙදුවොත් එම රුපියල් මිලියන සීය බැඳුම්කරයට හිර කිරීමේ ආවස්ථික පිරිවැයටය.
අදාළ දින, යම් ආයතනයක බැඳුම්කර ඉල්ලුම රුපියල් මිලියන සියයට අඩුනම් එම ආයතනයේ සැබෑ ඉල්ලුම ලන්සු වලින් පිළිබිඹු නොවේ. එහෙත්, මේ වෙන්දේසියේ නීතිරීති අනුව මිල සම්බන්ධව එවැනි සීමාවක් නොමැති බැවින් එවැනි ආයතයකට යම් හෙයකින් රුපියල් මිලියන සියයක බැඳුම්කර ගන්නට සිදුවුවහොත් ඒ වෙනුවෙන් ගෙවන්නට කැමති උපරිම මිල ඔවුන්ගේ ලන්සු වලින් නිවැරදිව පිළිබිඹු වේ. ඒ නිසා, එම රුපියල් මිලියන සීයේ ලන්සු වලින්ද අපට එදින පැවති වෙළඳපොළ ඉල්ලුම අවබෝධ කරගන්නට සාක්ෂි රැසක් තිබේ. මේ ආයතන වලින් අඩකටත් වඩා සිය රුපියල් මිලියන සීය රුපියල් මිලියන පනහේ ලන්සු දෙකක් ලෙස ඉදිරිපත් කර තිබීමෙන් මෙය වඩාත් තහවුරු වේ. උදාහරණයක් ලෙස, වෙල්ත් ට්රස්ට් සිකියුරිටීස් සමාගම රුපියල් 93.88කට රුපියල් මිලියන පණහක බැඳුම්කර මිලදී ගන්නට සූදානම් වුවත්, තවත් රුපියල් මිලියන පණහක බැඳුම්කර මිලදී ගන්නට සිදුවුවහොත් වැඩිම වුනොත් ගෙවන්නට සූදානම්ව සිටින්නේ රුපියල් 90.18ක් පමණි.
රුපියල් මිලියන 100 හා බිලියනය අතර ලන්සු තබා ඇති ආයතන වල ලන්සු වලින් එම ආයතන වල ඉල්ලුම මෙන්ම අදාළ මිලද නිවැරදිව පිළිබිඹු වන බව අපට වැඩි ගැටළුවක් නැතුව උපකල්පනය කළ හැකිය. උදාහරණයක් ලෙස, පෑන් ඒෂියා බැංකුව ගතහොත් එම ආයතනය රුපියල් 90.18 බැගින් ලැබේනම් රුපියල් මිලියන 250ක බැඳුම්කරද, රුපියල් 88.43 බැගින් ලැබේනම් තවත් රුපියල් මිලියන 150ක බැඳුම්කරද ගන්නට සූදානම්ව සිටින අතර රුපියල් 86.74 මට්ටම දක්වා ආන්තික මිල පහත වැටෙන තත්ත්වයකදී ඔවුන්ගේ බැඳුම්කර ඉල්ලුම තවත් රුපියල් මිලියන සීයකින් ඉහළ යයි.
රුපියල් බිලියනය ඉක්මවා ලන්සු තැබූ ආයතන තුනේ චර්යාවන් අප තේරුම් ගතයුත්තේ කෙසේද?
රුපියල් බිලියනයක බැඳුම්කර නිකුතුවක් වෙන්දේසි වන විට එම ප්රමාණයට වඩා ප්රමාණයක් එක් ලන්සුකරුවෙකුට හිමිවීමට ඉඩක් නොමැති බව සාමාන්යයෙන් පෙනෙන්නට ඇති දෙයයි. එහෙත්, ලංකාවේ ප්රාථමික බැඳුම්කර වෙන්දේසිය පිළිබඳ තත්ත්වය සුවිශේෂී එකකි. දැනුම්දුන් ප්රමාණයට වඩා මිලදී ගැනීමේ ඉඩකඩ පිළිබඳව මහ බැංකුව විසින් අවවාද කර ඇතුවා පමණක් නොව ප්රායෝගිකව එසේ කරන බව පෙර වෙන්දේසි වලදී ක්රියාවෙන්ම පෙන්වා දී තිබේ. මේ අනුව සෙලාන් බැංකුව විසින් ප්රකාශිත ප්රමාණය මෙන් 135% ගුණයක ලන්සුත්, සේවක අර්ථසාධක අරමුදල විසින් 200% ක ලන්සුත් තැබීම මහබැංකුවේ පෙර ක්රියාපටිපාටිය අනුව යම් තරමකට පැහැදිලි කළ හැකිය. එසේනම්, පර්පෙචුවල් ට්රෙෂරීස් සමගම විසින් ප්රකාශිත ප්රමාණය මෙන් 15 ගුණයක ලන්සු තැබීමත් ඒ අයුරින්ම පැහැදිලි කළ හැකිද?
එජාප මන්ත්රී කණ්ඩායම විසින් කෝප් වාර්තාවට එකතු කර ඇති එක් පාදක සටහනකට අනුව, මහ බැංකුවේ රාජ්ය ණය දෙපාර්තමේන්තුවේ නිලධාරීන් විසින් පෙර දින ප්රාථමික ගණුදෙනුකරුවන් දුරකථනයෙන් අමතමින් වෙන්දේසියේදී නිකුතුවේ ප්රමාණය බිලියන දහයක් දක්වා ඉහළ දැමුවහොත් අදාළ බැඳුම්කර අලෙවි වීමේ ඉඩකඩ පිළිබඳව විමසා තිබේ (පාදක සටහන 12, පිටුව 23). මෙය කිසිවෙකු විසින් (දන්නා තරමින්) ප්රතික්ෂේප කර නොමැති නිසා නිවැරදි තොරතුරක් ලෙස ගිණිය හැකිය. එමෙන්ම, මීට පෙර දෙවසරක කාලය තුළ පැවති තිස් අවුරුදු බැඳුම්කර වෙන්දේසි වල නිකුතු ප්රමාණ රුපියල් බිලියන 2-10 අතර පැවතී තිබේ. ඒ අනුව, මේ නිකුතුවේ ප්රකාශිත ප්රමාණය සාපේක්ෂව කුඩාය.
මේ සියල්ල සැලකීමෙන් පසුව වුවද, පර්පෙචුවල් ට්රෙෂරීස් සමාගම විසින් රුපියල් බිලියන 15ක ලන්සු තැබීම ඔවුන්ගේ තොරතුරු විශ්ලේෂණය කිරීමේ දක්ෂතාවයකින් සිදුවූ දෙයක් ලෙස හඳුනාගත නොහැකිය. කෝප් වාර්තාවේ ප්රසිද්ධ කර ඇති කරුණු අනුව පමණක් වුවද එම සමාගමට 'අභ්යන්තර තොරතුරු' ලැබී තිබීමට ඇති ඉඩකඩට අපට සෑහෙන බරක් තබන්නට සිදු වේ.
ඒ සමඟම මතුවන තවත් ප්රශ්නයකි. මේ 'අභ්යන්තර තොරතුරු' ලැබුණා විය හැක්කේ පර්පෙචුවල් ට්රෙෂරීස් සමාගමට පමණක්ද? එසේ නැත්නම්, වෙනත් අයටත් මේ ගැන ඉවක් වැටී තිබුණාද?
මෙහිදී, පළමුවෙන්ම අප සැකයට බඳුන් කළ යුත්තේ සේවක අර්ථසාධක අරමුදලයි. ඔවුන් ඉදිරිපත් කර ඇති ලන්සු ප්රමාණය ප්රකාශිත නිකුතුවේ ප්රමාණය මෙන් දෙගුණයක් වන අතර පර්පෙචුවල් ට්රෙෂරීස් සමාගමෙන් පසුව වැඩිම ලන්සු ඉදිරිපත් වන්නේද සේවක අර්ථසාධක අරමුදලෙනි.
සේවක අර්ථසාධක අරමුදලද, රාජ්ය ණය දෙපාර්තමේතුව වැනිම මහ බැංකුවේ තවත් දෙපාර්තමේන්තුවකි. එකම ගොඩනැඟිල්ලේ මහල් දෙකක ඇති මේ දෙපාර්තමේන්තු දෙක අතර අභ්යන්තර ස්ථාන මාරු ලබමින් මහ බැංකුවේ නිලධාරීන් එහා මෙහා වීම දුලබ දෙයක් නොවේ.
එකිනෙක හා ගැටෙන වෙනස් ඉලක්ක සපුරා ගැනීමට කටයුතු කරන දෙපාර්තමේන්තු මහ බැංකුවේ තිබේ. ඒ නිසා, ඇතැම් දෙපාර්තමේන්තුවල ඇතැම් අංශ වලට ඇතුළු වීමට වෙනත් දෙපාර්තුමේන්තුවල සේවකයින්ට තබා එම දෙපාර්තමේන්තුවේම වෙනත් අංශ වල සේවකයින්ටද අවසර නොලැබේ. මෙවැනි අභ්යන්තර පාලනය කිරීම් (internal controls) තිබුණද, මහ බැංකුවේ එක් දෙපාර්තමේන්තුවක සිදුවන දෙයක් වෙනත් දෙපාර්තමේන්තුවක අයෙකු දැනගන්නට ඇති ඉඩකඩ බාහිර ආයතනයක අයෙක් එවැන්නක් දැනගැනීමට ඇති ඉඩකඩට වඩා වැඩි බව පැහැදිලි කරුණකි. අනෙක් අතට, සේවක අර්ථසාධක අරමුදල් දෙපාර්තමේන්තුවේ සේවය කරන මහ බැංකු නිලධාරියෙකු බැඳුම්කර වෙළඳාමෙන් එම අරමුදලට ලොකු ලාභයක් ලබා දුන්නත් එවැන්නෙකුට ලැබෙන සැලකිය යුතු පෞද්ගලික වාසියක් ඇත්දැයි මා දන්නේ නැත. සේවක අර්ථසාධක අරමුදල් දෙපාර්තමේන්තුවේ පහළ නිලධාරීන්ගේ හා මැදි පෙළ කළමනාකාරිත්වයේ තත්ත්වය මෙසේ වුවද, මහ බැංකුවේ ඉහළ කළමණාකාරීත්වයට ආයතනයේ විවිධ දෙපාර්තමේන්තු සතුව ඇති තොරතුරු දැන ගැනීමට හැකිවා පමණක් නොව එම දෙපාර්තමේන්තුවල තීරණ මත බලපෑමක් කිරීමේ හැකියාවක්ද තිබේ. කරුණු දෙපැත්තටම ඇති නිසා මේ ගැන දැඩි නිගමනයකට නොපැමිණීම වඩා යෝග්යය.
ලන්සු ප්රමාණය අනුව තෙවන තැන ඉන්නේ සෙලාන් බැංකුවයි. වෙන්දේසියේ ප්රකාශිත නිකුතුවට වඩා 35%කින් වැඩි ලන්සු ප්රමාණයක් ඉදිරිපත් කිරීම මහ බැංකුව විසින් පෙර වෙන්දේසි වලදී කටයුතු කර ඇති ආකාරය අනුව යුක්තියුක්ත කළ හැකි වුවත් සෙලාන් බැංකුව විසින් තබා ඇති ලන්සු දෙක පරීක්ෂා කළ විට එහිද කිසියම් අමුත්තක් පෙනේ.
සෙලාන් බැංකුවේ එක් ලන්සුවක් තබා ඇත්තේ රුපියල් 62.62ක ඉතාම අඩු මිලකටය. මෙය එදින ලැබුණු ලන්සු අතරින් අඩුම මිල ලන්සුවයි. ප්රමාණය අවම ප්රමාණය වන රුපියල් මිලියන සීයකි. 'නොගන්නට තැබූ' ලන්සුවක් ලෙස හැඳින්විය හැකි මේ ලන්සුව පිළිගැනී නැත.
සෙලාන් බැංකුවේ අනෙක් ලන්සුව (හයවන කොටස සමඟ ඇති වගුව 1 බලන්න) එදින වෙන්දේසියේ ආන්තික මිලට ඉතාම කිට්ටුවෙන් ඇති, වෙන්දේසියේ ප්රකාශිත මුළු නිකුතු ප්රමාණය 25%කින් ඉක්මවූ රුපියල් බිලියන 1.25ක ලන්සුවකි. මේ ලන්සුවෙන් සෙලාන් බැංකුවට මිලියන 2.7ක ක්ෂණික ලාභයක් ලැබේ (දහවන කොටස වගුව 5 බලන්න).
ඉහත ලන්සු දෙක එක්ව ගත් කළ පෙනෙන්නේ තේරුම් ගැනීමට අසීරු චර්යාවකි. රුපියල් 1,250ක සාපේක්ෂව වැඩි මිල ලන්සුවක් තබන සෙලාන් බැංකුව රුපියල් මිලියන සීයක තවත් ලන්සුවක් ඉතාම අඩු මිලකට තබන්නේ ඇයි? මෙය විස්තර කිරීමට අපට ප්රවාද කිහිපයක් ගොඩ නැඟිය හැකිය. ඇත්තටම සිදු වූ දෙය ඒවායින් එකක් හෝ වෙනත් දෙයක් වන්නට පුළුවන.
1. සෙලාන් බැංකුව යුනියන් බැංකුව හා කොමර්ෂල් බැංකුව මෙන් බැඳුම්කර නොගැනීමේ අරමුණින් අවම ලන්සු ප්රමාණය වන රුපියල් මිලියන සීය ඉතා අඩු මිලකට ඉදිරිපත් කළේය. පසුව, සෙලාන් බැංකුවේ භාණ්ඩාගාරයට 'වෙන්නට යන දෙය ගැන' කිසියම් ඉඟියක් ලැබුණේය. මෙය සෘජුව හෝ වක්රව ලැබුණු තොරතුරක් හෝ වෙනත් ආයතනයක චර්යාව නිරීක්ෂණය කර එළඹුණු නිගමයක් විය හැකිය. ඒ අනුව, ක්ෂණික වාසියක් ගැනීමේ අරමුණින් තවත් ලන්සුවක් තැබුවේය. ලන්සු තැබූ වේලාවල් පරීක්ෂා කිරීමේ හැකියාවක් ඇත්නම් මෙම ප්රවාදය ප්රතික්ෂේප කිරීමට හෝ එයට තවත් බර තබන්නට පුළුවන. එම තොරතුරු ඉකොනොමැට්ටා සතුව නැත.
2. රුපියල් මිලියන සීයේ ලන්සුව සෙලාන් බැංකුව වෙනුවෙන් තැබූ එකකි. රුපියල් බිලියන 1.25 ලන්සුව කිසියම් ක්රමයකින් (අභ්යන්තර තොරතුරකින් හෝ විශ්ලේෂණ හැකියාවෙන්) 'වෙන්නට යන දෙය' දැනගත් සෙලාන් බැංකුවේ පාරිභෝගිකයෙකු වෙනුවෙන් තැබූ එකකි.
3. සෙලාන් බැංකුව විශ්වාස කළ පරිදි ලන්සු විශාල ප්රමාණයක් (ඇත්තටම සිදු වූ පරිදි) පිළිගැනෙන්නට මෙන්ම ලන්සු සියල්ලම පිළිගැනෙන්නට වුවද කිසියම් ඉඩක් තිබුණේය. (මා පසුව පැහැදිලි කරන්නට නියමිතව ඇති පරිදි, පර්පෙචුවල් ට්රෙෂරීස් සමාගම විශ්වාස කර ඇත්තේද මෙවැනි තත්ත්වයකි. ඔවුන්ට අභ්යන්තර තොරතුරක් ලැබුණේ වුවද, එහි සැලකිය යුතු අවිනිශ්චිතතාවක් තිබී ඇති අතර ඔවුන්ගේ ලන්සු වලින් පෙන්වන්නේ එම තත්ත්වය හමුවේ ඔවුන්ගේ උපාය මාර්ගික ප්රතිචාරයයි. මෙය අපි පසුව නැවතත් විස්තරාත්මකව කතා කරමු.) මේ අනුව ඔවුන් උපාය මාර්ගික ප්රතිචාරයක් දක්වා තිබේ. කිසියම් හෙයකින් වෙන්දේසියේ ලන්සු සියල්ලම පිළිගැනුණේනම් ඉතා අඩු මිලකට ලැබෙන රුපියල් මිලියන සියයක බැඳුම්කර වෙළඳපොළ මිලට විකුණා ඉතාම විශාල ලාභයක් ලැබීමේ හැකියාවක් ඔවුන් සතු විය.
සිදු වූ දෙය මෙයින් කුමක් හෝ වීමේ කිසියම් ඉඩක් ඇති නිසා වෙන්දේසියේදී 'වෙන්නට යන දෙය' ගැන පර්පෙචුවල් ට්රෙෂරිස් සමාගමට අමතරව වෙනත් ඇතැම් ආයතන වලටද ඉව වැටී තිබීමේ හැකියාව අපට එක් වරම බැහැර කළ නොහැකිය. එසේනම්, වෙන්දේසියේ ප්රකාශිත ප්රමාණයට වඩා ලන්සු තැබූ ආයතන තුනට අමතරව නියමිත වේලාවෙන්ද මිනිත්තු කිහිපයකට පසුව සිය ලන්සුව තබන එච්එස්බීසී ආයතනය ඇතුළු හරියටම ආන්තික මිලට ලන්සු තැබූ ආයතන කිහිපයටත්, පර්පෙචුවල් ට්රෙෂරිස් සමාගමේ ලන්සු මිල පරාසයට ඉතා කිට්ටුවෙන් ලන්සු තබා ඇති පෑන් ඒෂියා බැංකුව වැනි ආයතන වලටත් මෙවැනි ඉවක් වැටී තිබුණේද?
මේ ලිපි පෙළ ලිවීමේදී මගේ අරමුණ වන්නේ ක්ෂණික නිගමන වලට එළඹීම හෝ කිසියම් නිශ්චිත මතයක් තහවුරු කිරීම පිණිස තර්ක ගොඩනැඟීම නොවේ. සිදු වීමට ඇති විවිධ දේ විමර්ශනයට ලක් කිරීමයි. ඒ නිසා, ඇතැම් විට මේ ලිපි මාලාවේ ඉදිරිපත් කෙරෙන තර්ක වල පරස්පරයන් පෙනෙන්නට පුළුවන. එසේ පෙනේනම්, ඒ මා සතුව ඇති තොරතුරු මත දැඩි නිගමනයකට එළඹිය නොහැකි, ඇත්තටම එවැනි දෙපැත්තක් පෙනෙන්නට ඇති තැන්ය. ඒ අතර, දැනට ප්රසිද්ධව ඇති තොරතුරු විශ්ලේෂණයෙන් පමණක් වුවද සෑහෙන විශ්වාසයකින් යුතුව කිව හැකි ඇතැම් දේද තිබේ.
එක් එක් ආයතනය විසින් තබා ඇති ලන්සු වල බරිත සාමාන්යයෙන් එම ආයතනය එදින වෙන්දේසියේ බරිත සාමාන්ය මිල ඇස්තමේන්තු කර ඇති ආකාරය පිළිබිඹු වේ. පහත හත්වන වගුවෙන් පෙන්වා ඇත්තේ මේ එක් එක් ආයතනයේ ලන්සු වල බරිත සාමාන්ය මිල පැතිර පැවති පරාසයයි. තරමක් සැලකිල්ලෙන් බැලූ විට මේ ආයතන වල ලන්සු කොටස් දෙකකට වෙන් කිරීමේ හැකියාවක් තිබේ. කිසිදු න්යායක් මත පදනම් නොවූ. මගේ 'ඇහැට පේන' දෙයක් වන්නේ මේ වෙළදපොළ අපේක්ෂාවන්ගෙන් කොටසක් රුපියල් 102 පමණ වන ඉහළ මිලක් වටාත්, ඉතිරිවා රුපියල් 90ක් වැනි පහළ මිලක් වටාත් කේන්ද්ර වී ඇති බවයි. එසේනම්, මේ කණ්ඩායම් දෙක එදින කිසියම් 'ඉවක් වැටුණු' හා නොවැටුණු කණ්ඩායම් දෙකක්ද?
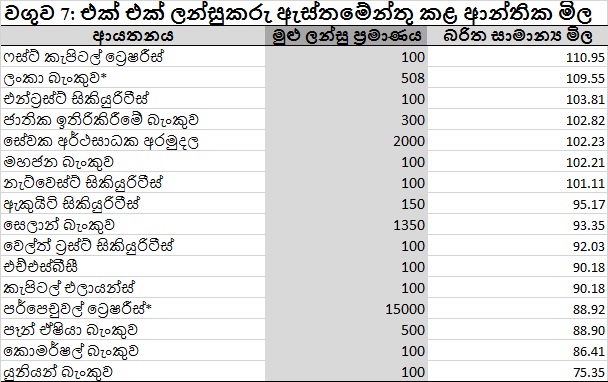
කිසියම් ආයතනයක ලන්සු වල බරිත සාමාන්ය මිලෙන් එදින වෙන්දේසියේ බරිත සාමාන්ය මිල පිළිබඳව එම ආයතනයේ තක්සේරුව පිළිබිඹු වන අතරම, එම ආයතනයේ ලන්සු මෙම බරිත සාමාන්යයෙන් අපගමනය වී ඇති ආකාරයෙන් එම ආයතන මුහුණ දුන් අවිනිශ්චිතතාවය පිළිබිඹු වේ. පහත පළමු රූප සටහනෙන් මේ එක් එක් ආයතනයේ ලන්සු පැතිර පැවති පරාසය පෙන්වා ඇත. පළමු සිරස් ඉරට වමෙන් ඇති ලන්සු එදින වෙන්දේසියේදී ප්රකාශිත පරිදිම රුපියල් බිලියනයක බැඳුම්කර පමණක් නිකුත් කළේනම් පිළිගැනෙන ලන්සුයි. පළමු හා දෙවන සිරස් ඉරි අතර ඇත්තේ නිකුතුව දහගුණයකින් ඉහළ දැමීම නිසා පිළිගැනුණු ලන්සුයි. දෙවන සිරස් ඉරෙන් දකුණට ඇත්තේ මෙසේ නිකුතුවේ ප්රමාණය ඉහළ දැමුවද පිළි නොගැනුණු ලන්සුයි. පළමු හා දෙවන සිරස් ඉරි දෙක ආසන්නව කණ්ඩායම් දෙකකට ලන්සු එක්රැස් වී ඇති ආකාරය මේ රූප සටහනින් තවදුරටත් පැහැදිලි වේ.
එයින් පෙන්වන්නේ කුමක්ද?
පසුගිය කොටස අවසන් වෙද්දී මා කියා සිටියේ 2015 පෙබරවාරි 27 බැඳුම්කර වෙන්දේසියට ලන්සු තැබූ ආයතන දහසයෙන් නවයක්ම සිදු කර ඇත්තේ ඔවුන් විසින් අනිවාර්යයෙන්ම කළ යුතු මිලියන සියයේ ලන්සුව තැබීම පමණක් වන බවයි. එයින් අදහස් වන්නේ ඔවුන්ගේ එදින බැඳුම්කර ඉල්ලුම රුපියල් මිලියන සියයකට නොවැඩි වූ බවයි. මේ ඇතැම් අයට එදින වෙන්දේසියෙන් බැඳුම්කර මිල දී ගන්නට කිසිම උවමනාවක් නොතිබෙන්නට ඇත.
කෙසේවුවද, රුපියල් බිලියන 10ක බැඳුම්කර වෙළඳපොලට අළුතින් එකතු වූ විට එමඟින් ද්වීතියික වෙළඳපොළ පොලී අනුපාතික මත වන බලපෑම සහ රුපියල් බිලියනයකින් වන එම බලපෑම සමාන නැත. ඒ නිසා, රුපියල් බිලියනයක බැඳුම්කර වෙන්දේසියකින් බැඳුම්කර ගන්නට ඉදිරිපත් නොවූ පමණින්, වෙන්දේසිය බිලියන දහයක් වීනම් ඉල්ලුමද එසේම පවතීයැයි උපකල්පනය කිරීම තරමක් දැඩි උපකල්පනයකි. ඒ නිසා අපි මෙහි වෙනත් පැතිද සලකා බැලිය යුත්තෙමු.

මුළු ලන්සු ප්රමාණය අවමය නොඉක්මවූවන්ගේ ලන්සු වල මිල දෙසද අප විසින් අවධානය යොමු කළ යුතුය. ලන්සු ප්රමාණය අවමය වීමට අමතරව මේ අවම රුපියල් මිලියන සියයට බැඳුම්කර ඉල්ලන්නේද ඉතාම අඩු මිලකට 'කුණු කොල්ලයටනම්' එයින් පැහැදිලිවම පෙනෙන්නේ මේ ලන්සු බැඳුම්කර ගන්නට නොව නොගන්නට තැබූ ලන්සු බවයි. කොමර්ෂල් බැංකුව හා යුනියන් බැංකුව වැනි ආයතන හා අදාළව මේ තත්ත්වය ඉතා පැහැදිලිය. ඔවුන්ගේ ලන්සු බැඳුම්කර නොගන්නට 'නමට තැබූ' ලන්සු වන අතර ඔවුන් ඉදිරිපත් කළ ඉහළම මිල ගණන් පවා කෙතරම් අඩුද යත් බැඳුම්කර ප්රමාණය දහගුණයකින් ඉහළ දමනු ලැබුවද (ඔවුන් අපේක්ෂා කළ පරිදිම) ඔවුන්ගේ ලන්සු පිළිගැනී නැත. යම් හෙයකින් බැඳුම්කර ප්රමාණය බිලියන දහයක් බව දැන සිටියේ වුවද මේ ආයතන මීට වඩා ඉහළ මිලකට ලන්සු තැබීමේ ඉඩක් නොපෙනේ.
ඉහත තර්කය මිලියන සියයේ කුඩාම ලන්සුව තැබූ සෑම ආයතනයක්ම හා අදාළව එකසේ යෙදිය නොහැක්කකි. මිලියන සියයේ ලන්සු තැබූ අනෙකුත් ආයතන අතර සාපේක්ෂව වැඩි ලන්සු තැබූ අයද, අතරමැද ලන්සු තැබූ අයද සිටිති. වෙන්දේසිය අවසන් වීමට නියමිත වේලාවෙන්ද විනාඩි කිහිපයකට පසුව රුපියල් මිලියන සියයේ අනිවාර්යය ලන්සුව 90.18ක අතරමැදි මිලකට තබන එච්එස්බීසී (හොංකොං ෂැන්හයි බැංකුව) ලන්සු තබා ඇත්තේ මෙවැනි 'අතරමැදි' මිලකි. [මෙයින් පැහැදිලි වන තවත් කරුණක් වන්නේ වෙන්දේසිය විනාඩි ගණනකින් කල් තැබීම එච්එස්බීසී ආයතනය විසින් මහ බැංකුවේ රෙගුලාසි අනුව තැබිය යුතු අවම ලන්සුව ලබා ගැනීමේ අරමුණින් කළ දෙයක් බවයි. ඒ සඳහා ඉඩ නොදුන්නේනම් එවැන්නක් 'සිස්ටම් එකේ අවුලක්' ඇති කිරීමට ඉඩ තිබේ. රථවාහන පොලීසියේ නිලධාරීන් කරනවාක් මෙන් වැරදි වෙන්නට ඉඩ හැර දඩ කොළ ලිවීම වෙනුවට වැරැද්ද සිදුවන්නට නොදී වලක්වා ගැනීමට හැකිනම් එය කළ යුතුය. මහ බැංකුව විසින් කර ඇත්තේ එයයි. මෙය එදින පමණක් සිදු වූ අසාමාන්ය දෙයක්ද නොවේ.]
වෙන්දේසියේ පිළිගැනෙන බැඳුම්කර ප්රමාණය දහගුණයකින් වැඩි වී එහි ආන්තික (cutoff) මිල හරියටම 90.18 මට්ටමට පැමිණීම නිසා එච්එස්බීසී ආයතනයේ එකම ලන්සුව 'යාන්තමින්' පිළිගැනිණි. ඒ නිසා එච්එස්බීසී ආයතනයට ක්ෂණිකව විශාල වාසියක් සැලසුණේය. දහවන කොටස සමඟ පළකර ඇති පස්වන වගුව අනුව එම ආයතනයට ක්ෂණිකව සැලසුණු වාසිය රුපියල් මිලියන 5.8කි. එනම්, දිනකට 5.8%ක ප්රතිලාභ අනුපාතිකයකි. මෙය ඉතාම ඉහළ ප්රතිලාභ අනුපාතිකයක් බව නොකිවමනාය. එම මිලටම රුපියල් මිලියන සියයක් ලන්සු තැබූ කැපිටල් එලායන්ස් සමාගමටද ඊට සමාන ලාභයක් හා ප්රතිලාභ අනුපාතිකයක් ලැබුණේය. [ඒ මිලට රුපියල් මිලියන 250ක් ලන්සු තැබූ පෑන් ඒෂියා බැංකුවට ඉහත ආයතන දෙක ලැබූ ලාභය මෙන් 2.5 ගුණයක ක්ෂණික ලාභයක් ලැබුණේය. ප්රතිලාභ අනුපාතිකය සමානය. පර්පෙචුවල් ට්රෙෂරීස් සමාගමේ ක්ෂණික ලාභය මීට වඩා බොහෝ වැඩි වුවත්, එම ආයතනයේ ප්රතිලාභ අනුපාතිකය ඉහත ආයතන තුනේ එම අනුපාතයට වඩා අඩුය.]
එච්එස්බීසී හා කැපිටල් එලායන්ස් ආයතන වලට මෙවැනි ලාභයක් ලැබුණේ ඔවුන් වෙන්දේසියේ තීරණාත්මක මිල හරියටම අනුමාන කළ නිසාද? එය එසේයැයි මා සිතන්නේ නැත. එවැනි දැනුමක් තිබුණේනම් ඔවුන් මීට වඩා වැඩි මුදලක් ලන්සු තබන්නට උත්සාහ දරන්නට ඉඩ තිබේ. ඒ නිසා මා හිතන්නේ මේ ලන්සුද, තීරණාත්මක මිල මෙතරම් පහතට නොවැටෙනු ඇතැයි යන විශ්වාසයෙන් 'නොගන්නට' තැබූ අඩු ලන්සු බවයි. එසේනම්, බැඳුම්කර නිකුතුව වඩා විශාල වූ විකල්පයකදී ඔවුන් ඉදිරිපත් කරනු ඇත්තේ මීටත් වඩා අඩු මිල ලන්සු විය හැකිය. අනෙක් අතට, වෙන්දේසියෙන් ලාභ ලැබිය හැකි බව දැන සිටියේනම් එසේ නොකළේ ඔවුන්ට එදින මීට වඩා අරමුදල් සොයාගැනීමේ කිසිදු හැකියාවක් නොතිබුණු නිසා වන්නටද පුළුවන. පිළිතුර මේ දෙකෙන් කුමක් වුවද, බිලියන දහයක බැඳුම්කර විකුණන බව දැන සිටි තත්ත්වයක් යටතේ වුවද මේ ආයතන එදින මීට වඩා වැඩි මිලකට, වැඩි ලන්සු ප්රමාණයක් තැබීමේ ඉඩකඩක් නොපෙනේ. ඔවුන් කිසියම් හෙයකින් තවත් ලන්සු තැබුවේනම් එසේ තබනු ඇත්තේ වඩාත් පහළ මිලකටය.
කෙසේ වුවද, රුපියල් 110.95ක මිලට රුපියල් මිලියන සියයක බැඳුම්කර ඉල්ලා සිටි ෆස්ට් කැපිටල් ට්රෙෂරීස් සමාගම කටයුතු කර ඇති ආකාරය බැලූ විට එම ආයතනය ලන්සු තබා ඇත්තේ 'නොගන්නට' බව කිව නොහැකිය.
කොමර්ෂල් බැංකුව හා යුනියන් බැංකුව විසින් කර ඇති පරිදි 'නොගන්නට' ලන්සු තැබීම හොඳ ක්රමෝපායයක් වුවත් මෙවැන්නක් දිගින් දිගටම කිරීම මහ බැංකුවේ 'උදහසට ලක් වීමට' හේතුවක් විය හැකිය. එවැනි තත්ත්වයකදී මේ ආයතන වලට 'දඬුවම් කිරීමට' සෘජු හා වක්ර ක්රම රැසක් මහ බැංකුව සතුව තිබේ. ඒ නිසා, මේ ආයතන කිසිවක් මහ බැංකුව හමුවේ 'නරක ළමයා' හංවඩුව ගසා ගන්නට කැමති නැත. අතරින් පතර නෝටි වීම හා දිගටම නෝටි වී කාඩ් කුඩු කර ගැනීම එකම නොවේ. ඒ නිසා, අතරින් පතර දවසක කොහෙන් හෝ සල්ලි හොයාගෙන අඩුම ගානේ මිලියන සීයකවත් සුරැකුම්පත් ගන්නට හෝ එසේ ගන්නට අවංකවම උත්සාහ කරන බව පෙන්වන්නට මේ ආයතන වලට අවශ්යය.
ෆස්ට් කැපිටල් ට්රෙෂරීස් සමාගම කටයුතු කර ඇති ආකාරය තේරුම් ගත යුත්තේ ඉහත පදනමිනි. ඒ අනුව, රුපියල් 110.95 ක ඉහළ ලන්සුවක් තබා ඇති ඔවුන් දවස අවසාන වන විට ආයෝජනය කළ රුපියල් මිලියන සීයෙන් රුපියල් මිලියන 15ක් පමණ නැති කර ගෙන තිබේ!
ෆස්ට් කැපිටල් ට්රෙෂරීස් සමාගම මෙසේ විශාල අලාභයක් ලැබෙන තීරණයක් ගෙන ඇත්තේ ඇයි? ඔවුන් සතු තොරතුරු හා ඔවුන්ගේ විශ්ලේෂණ හැකියාව අනුව ඔවුන් ඇස්තමේන්තු කරන්නට ඇත්තේ වෙන්දේසියේ ආන්තික මිල මේ මට්ටමේ නවතිනු ඇති බවයි. එම ආයතනයට අමතරව තවත් ආයතන කිහිපයක්ම ලන්සු තබා ඇත්තේ ආන්තික මිල රුපියල් 102-104 මට්ටමේ පවතිනු ඇතැයි සිතමිනි. මහ බැංකුව විසින් කලින් දැනුම් දුන් පරිදි රුපියල් බිලියනයක බැඳුම්කර පමණක් නිකුත් කළේනම් හෝ පෙර කර ඇති පරිදි එමෙන් දෙගුණයකට නොවැඩි ප්රමාණයක් නිකුත් කළේනම් ඇත්තටම ආන්තික මිල පවතින්නේ මේ පරාසයේය. එහෙත්, මහ බැංකුව බිලියන දහයක් දක්වා ගිය නිසා ආන්තික මිල රුපියල් 90.17 මට්ටමට පහත වැටුණු අතර අධිමිල හෝ සමමිල ලන්සු තැබූ ආයතන වලට ක්ෂණික අලාභයක් විඳින්නට සිදුවිය.
යම් හෙයකින් නිකුතුව රුපියල් බිලියන 10ක් බව දැන සිටියේනම් ඉහත ආයතන වැඩි ගණනක් මෙවැනි ඉහළ ලන්සු නොතබනු ඇත. එසේ වී නම්, රජය වෙත ලැබෙන මුදල තවත් අඩු වනු ඇත!
මේ තර්කයම රුපියල් මිලියන සියයට වඩා වැඩි, එහෙත් රුපියල් බිලියනය නොඉක්මවූ ලන්සු තැබූ ආයතන කරාද දිගු කළ හැකිය. මේ ආයතන රුපියල් මිලියන සියයේ අවමය ඉක්මවා ලන්සු තබා ඇති බැවින් ඔවුන්ට ඔවුන් ලන්සු තැබූ මිලට ලැබේනම් අදාළ බැඳුම්කර ප්රමාණ මිල දී ගන්නට ඇත්තටම උවමනාවක් තිබී ඇත. එමෙන්ම, ඔවුන්ගේ මුළු ලන්සු ප්රමාණය රුපියල් බිලියනයට අඩු බැවින් ඊට වඩා ඉල්ලුමක් (අතිරික්ත අරමුදල්) තිබී ඇති බවක්ද නොපෙනේ. ඒ නිසා රුපියල් බිලියන දහයක් විකුණන බව දැනුම් දුන්නද බොහෝ විට ඔවුන් වැඩි බැඳුම්කර ප්රමාණයක් නොඉල්ලනු ඇත. එමෙන්ම, මේ ආයතන අතරින් දැනටත් අඩු මිල ලන්සු තබා ඇති පෑන් ඒෂියා බැංකුවට අමතරව වැඩි මිල ලන්සු තබා ඇති අනෙකුත් ආයතනද බොහෝ විට වඩා වැඩි ලන්සු තබනු ඇත.
දැන් අපට සලකා බලන්නට ඇත්තේ තවත් ආයතන තුනක් පමණි. ඒ ප්රශ්නයට මුල් වූ පර්පෙචුවල් ට්රෙෂරීස් සමාගම, සේවක අර්ථසාධක අරමුදල සහ සෙලාන් බැංකුවයි. මේ ආයතන ක්රියා කර ඇති ආකාරය ගැන ඊළඟ කොටසින් කතා කරමු.
රාජ් රාජරත්නම් ගැන ලංකාවේ මාධ්ය වල වරින් වර බොහෝ දේ ලියැවී තිබේ. කොළඹදී ඉපදුනු රාජ් සිය ජීවිතයේ මුල් වසර තෙළෙස ලංකාවේම ගත කළේය. සිය දෙමවුපියන් සමඟ එංගලන්තයට සංක්රමණය වන තුරු ශාන්ත තෝමස් විදුහලේ අධ්යාපනය හැදෑරුවේය. එංගලන්තයේදී පාසැල් අධ්යාපනය නිමකළ ඔහු සසෙක්ස් සරසවියෙන් ඉංජිනේරු විද්යා මූලික උපාධියක්ද පසුව ඇමරිකාවේ පෙනිසිල්වේනියා සරසවියෙන් කළමනාකරණ පශ්චාත් උපාධියක්ද ලබා ගත්තේය. වර්ෂ 1986දී ඇමරිකානු පුරවැසිභාවය ලබා ගත්තේය.
චේස් බැංකුවේ ණය අංශයේ නිලධාරියෙකු ලෙස සේවය ඇරඹු රාජ් පසුව ආයෝජන බැංකුකරණයේ සහ වත්කම් කළමනාකරණයේ යෙදුණු නීධම් සහ සමාගමේ පර්යේෂණ නිලධාරියෙකු ලෙස සේවයට බැඳී, ක්රමයෙන් උසස්වීම් ලබමින් එහි සභාපති වරයා බවට පත්විය. මේ අතර නීධම් සමාගම යටතේ ගොඩ නංවනු ලැබූ අනුසමාගමක් මිලදී ගත් රාජ් එය ගැලියන් සමූහ ව්යාපාරය ලෙස නම් කර ඉතා කෙටි කලකින් එම සමාගම දැවැන්ත වත්කම් කළමනාකරණ සමාගමක් බවට පත් කළේය.
ගැලියන් යන නමේ තේරුම විශාල නාවික යාත්රාවක් යන්නයි. ගැලියන් සමාගමද එවැන්නක්ම විය. ඒ නිසා මේ සමාගම මෙහෙයවූ කප්පිත්තා වූ රාජ්ගේ වත්කම්ද විශාල ලෙස ඉහළ ගියේය. වර්ෂ 2008 වන විට ඇමරිකාවේ 262 වන ධනවතා වූ රාජ්, 2009 වන විට 236 වන ධනවතා බවට පත් විය. ඒ වන විට ඔහුගේ වත්කම ඇමරිකන් ඩොලර් බිලියන 1.8ක් විය. මෙය ඒ වන විට ලංකාවේ ඉපදුණු පුද්ගලයෙකු සතු වූ ඉහළම වත්කමයි. ලංකාවේ ආයෝජන සිදුකිරීම සඳහා රාජ් රාජරත්නම්ව පෙළඹවීමට සිදු කෙරුණු උත්සාහයන් ගැන මෙන්ම, එල්ටීටීඊ සංවිධානයට මුදල් ආධාර දීම ගැන චෝදනාද ඒ කාලයේ ලංකාවේ මාධ්ය වල කතා කෙරුණේය.
රාජ්ගේ ගැලියන් නැව කෙතරම් විශාල වුවත් රාජ් එය යාත්රා කරවූයේ සම්මත නාවික ගමන් මඟක නොවේ. ඒ නිසා මේ යාත්රාව ගල්පරයක හැපී විනාශ වුණේ රාජ්ටද බරපතල තුවාල ඇති කරමිනි. 2009 ඔක්තෝබරයේදී අභ්යන්තර වෙළඳාම (insider trading) යන වරදට ඇමරිකාවේ එෆ්බීඅයි ආයතනය විසින් රාජ්ට එරෙහිව චෝදනා ගොනු කළ අතර දෙවසරක නඩු විභාගයකින් පසුව හරියටම වසර පහකට පෙර 2011 ඔක්තෝබර් 13 දින ඔහුව 11 වසරක සිර දඬුවමකට යටත් කෙරුණේය. ඔහු දැනටත් මේ සිර දඬුවම ගෙවමින් සිටී.
රාජ් රාජරත්නම් නඩුව අඩුම වශයෙන් කරුණු දෙකක් නිසා සුවිශේෂී එකකි. පළමුව, රාජ්ට පැනවුණු දඬුවම මේ වන තුරු අභ්යන්තර වෙළඳාම සිදු කිරීම වෙනුවෙන් ලබාදුන් ඉහළම දඬුවමයි. දෙවැන්න රාජ්ට එරෙහිව සාක්ෂි සොයා ගැනීමට එෆ්බීඅයි ආයතනය කටයුතු කළ ආකාරයයි.
මෑතක් වන තුරුම අභ්යන්තර වෙළඳාම යන චචනය ලංකාවේ බොහෝ දෙනෙකුට හුදු පුරුදු වචනයක් නොවීය. මේ වචනය ලංකාවේ බොහෝ දෙනෙකු පළමු වරට අසන්නට ඇත්තේ මහ බැංකු බැඳුම්කර සිද්ධියෙන් පසුවය. කලක් තරමක් යටපත්ව තිබූ මේ සිද්ධිය අදාළ සමාගමේ වාර්ෂික ලාභ ඇතුළත් ගිණුම් ප්රකාශන ප්රසිද්ධ වීමත්, ඉන් අනතුරුව මහ බැංකුවේ අධීක්ෂන වාර්තාවක් මාධ්ය වෙත ලැබීමත් සමඟ නැවත වටයකින් කතාබහට ලක්වී ඇත. මේ අළුත් ලිපිලේඛණ වල සඳහන් තොරතුරු සාකච්ඡා කරන්නට පෙර අපි රාජ් රාජරත්නම් සිද්ධිය ඇසුරින් අභ්යන්තර වෙළඳාම යන සංකල්පය හඳුනාගනිමු. මෙය මේ සඳහා විශේෂයෙන් තෝරාගත්තේ රාජ් රාජරත්නම් උපතින් ශ්රී ලාංකිකයෙකු වීම නිසා නොවේ. රාජ් රාජරත්නම් සිද්ධිය සරසවි පාඨමාලාවල අභ්යන්තර වෙළඳාම යන සංකල්පය පැහැදිලි කිරීමට යොදාගන්නා පාඨ ග්රන්ථ උදාහරණයක්ද වන බැවිනි.
අභ්යන්තර වෙළඳාම හෝ වෙනත් 'වරදක්' වරදක් වන්නේ කිසියම් සමාජයකට, සංස්කෘතියකට හා කාලයකට සාපේක්ෂවය. වැරදි නිරපේක්ෂ නැත. ඉකොනොමැට්ටාගේ පෞද්ගලික අත්දැකීම් අනුව අභ්යන්තර තොරතුරු ලබාගැනීම හා ඒ මත සිදුකෙරෙන අභ්යන්තර වෙළඳාම යනු ලංකාවේ සංස්කෘතියේ මෙන්ම වෙළදපොළ ගනුදෙනු වලද සාමාන්ය අංගයකි. මා දන්නා තරමින් අභ්යන්තර වෙළඳාම කරන්නෙකුට දඬුවම් පැමිණවීමට අවශ්ය නීතිමය ප්රතිපාදන ලංකාවේ නැත.
එහෙත්, ඇමරිකාවේ තත්ත්වය එසේ නොවේ. වෙළඳපොල තරඟකාරිත්වය තුලින් කාර්යක්ෂමතාවය කරා යාමට සැදී පැහැදී සිටින ඇමරිකානු සමාජය මේ තරඟකාරිත්වයට බාධා පමුණුවන භාවිතාවන් වැරදි ලෙස හඳුනාගනී. කිසියම් ගනුදෙනුවක් සඳහා උනන්දුවක් දක්වන තරඟකරුවන් අතරෙන් එක් අයෙකුට හෝ කිහිප දෙනෙකුට එයට සම්බන්ධ වන අනෙක් තරඟකරුවන්ට නොලැබෙන තොරතුරක් ලැබේනම් ඒ තොරතුරෙන් වාසියක් ගැනීමේ අවස්ථාවක්ද ඇති නිසා අනෙක් තරඟකරුවන්ට අවාසියක් සිදුවේ.
ලංකාවේ පොදු ආයතන වල ටෙන්ඩර් බෝඩ් වල සාමාජිකයෙකුව සිටීමේ සිට පෞද්ගලික ආයතන වල ටෙන්ඩර් පිළියෙළ කිරීම් දක්වා පුළුල් පරාසයක මගේ අත්දැකීම් අනුව ටෙන්ඩරයක් සඳහා ඉදිරිපත් වීමට පෙර ලංකාවේ සැපයුම්කරුවෙකු කරන පළමු දෙය හැකිතාක් අභ්යන්තර තොරතුරු සොයාගැනීමයි. මේ සඳහා සැපයුම්කරුවකු සතුව ඇති පෞද්ගලික සම්බන්ධතා සුලභව යොදා ගැනේ. බොහෝ විට ලංකාවේදී ටෙන්ඩරයක 'ස්පෙසිෆිකේෂන්' හැදෙන්නේම කිසියම් නිශ්චිත සැපයුම්කරුවෙකු ඉලක්ක කරගනිමිනි. මෙවැනි කටයුතු සඳහා සහභාගී වූ කාලයේදී අභ්යන්තර වෙළඳාම ගැන මා දැන් දන්නා දේ කිසිවක් දැන නොසිටියෙමි. මෙවැනි දේ ඇමරිකාවේ සාමාන්ය දේවල් නොවේ.
රාජ් රාජරත්නම් තමන් ලංකාවේ සමාජයෙන් උගත් දේ ඇමරිකාවට ගෙන ගියා වන්නට පුළුවන. ඔහු සමඟ පෙනිසිල්වේනියා සරසවියේ උගත් 'බැචාලා' වැනි පෞද්ගලික මිතුරෝ බොහෝ ආයතන වල සේවය කළහ. රාජ් එවැනි ආයතන වල කොටස් මිල දී ගත්තේ මේ මිතුරන් හරහා වෙනත් අයට 'එළියට නොයන' එම සමාගම් වල තොරතුරු ලබාගෙන ඒ තොරතුරු සිය ආයෝජන තීරණ වලට පදනම් කරගනිමිනි. මේ තොරතුරු ලබාගැනීම් රාත්රී භෝජන සඳහා හෝ කෝපි කෝප්පයක් සඳහා එක් වද්දී වක්රව මෙන්ම ඇතැම් විට සෘජුවමද සිදුවිය. මෙසේ තමන් වරදක් කරන බව දැනුවත්ව හෝ නොදැනුවත්ව පිටතට තොරතුරු ලබාදුන් බොහෝ දෙනෙකු දකුණු ආසියානු සම්භවයක් ඇත්තෝ වූහ.
තමන් විසින්ම අභ්යන්තර තොරතුරු එකතු කිරීමෙන් නොනැවතුණු රාජ් සිය සමාගමේ පහළ සේවකයින්ද ඔවුන්ගේ පෞද්ගලික සම්බන්ධතා උපයෝගීකරගෙන එසේ තොරතුරු එක්රැස්කිරීම දිරිමත් කළේය. මෑතකදී වේල්ස් ෆාර්ගෝ ආයතනයේ සිදුවූ ඉලක්ක හඹා යාම පිණිස ව්යාජ ගිණුම් තැනීම එම ආයතනයේ ආයතනික සංස්කෘතියේ කොටසක් වූවා සේම වෙනත් සමාගම් වල අභ්යන්තර තොරතුරු හඹා යාම ගැලියන් සමාගමේ ආයතනික සංස්කෘතියේ කොටසක් විය. එම සමාගමේ ලාභ හා වත්කම් ඉතා කෙටිකලක් තුළ සීඝ්රයෙන් ඉහළ යාමේ රහස වූයේ එයයි.
මෙය එෆ්බීඅයි ආයතනයට ඉව වැටුණත් මෙවැනි සියුම් වරදක් කරන්නෙකු 'බෙල්ල මුලින් අල්ලා ගැනීම' පහසු වැඩක් නොවේ. එෆ්බීඅයි ආයතනය මේ කටයුත්ත පටන් ගත්තේ 1998 තරම් ඈතකදීය. එම වසරේදී ඉන්ටෙල් ආයතනයේ සේවය කළ ඉන්දියානු සම්භවයක් ඇති කාන්තාවක් වූ රූමි ඛාන් විසින් කිසියම් තොරතුරක් අඩංගු ලියවිල්ලක් ගැලියන් සමාගමට ෆැක්ස් කරනු එෆ්බීඅයි ආයතනය විසින් රහසිගතව කැමරාගත කර තිබේ. පසුව රාජ් රාජරත්නම් වෙත දැලක් එළීමට එෆ්බීඅයි ආයතනය විසින් මෙම රූමි ඛාන් නමැත්තියව ඉත්තෙකු ලෙස යොදාගැනුණේය. කෙසේ වුවද, රාජ් රාජරත්නම්ට එරෙහිව නිශ්චිත සාක්ෂි එක්රැස් කර ඔහුට හා තවත් කිහිප දෙනෙකුට එරෙහිව චෝදනා ගොනුකර වරදකරු කිරීමට වසර දොළහක පමණ කාලයක් ගතවිය. මෙහිදී එෆ්බීඅයි ආයතනය විසින් සිදු කළ දුරකතන ටැප් කිරීම් වැනි දේ පෞද්ගලික නිදහස යන පදනමින් අභියෝගයට පවා ලක්විය.
අභ්යන්තර වෙළඳාම කිරීමේ වරදට කිසිවෙකු වරදකරු කිරීම ඉතා අමාරු හා කල් ගතවන කටයුත්තකි. එහෙත්, රාජ් රාජරත්නම් අභ්යන්තර වෙළඳාම කිරීමට වරදකරු වූ එකම ඇමරිකානුවා නොවේ. පසුගිය වසර කිහිපය තුළ ඇමරිකානුවන් අනූවකට වැඩි ගණනක් මේ වරදට වරදකරු කරනු ලැබ තිබේ. කැමති කෙනෙකුට පහළ සබැඳිය ක්ලික් කර ඩයල් ටික බලාගන්නට පුළුවන.
http://www.bloomberg.com/graphics/2016-insider-trading/
(Image: http://www.cnbc.com/id/100991730)


